金融機関は決算書のどこを見る?融資判断でチェックされるBS・PLのポイント
2026年10月08日 14:17
「銀行は決算書のどこを見ているのだろう?」
融資を受けようとすると、多くの経営者が気になるところです。
金融機関の融資判断は、決算書だけで決まるわけではありません。
事業内容、資金使途、返済可能性、今後の見通し、経営者との対話など、さまざまな情報を総合して判断されます。
それでも、決算書は金融機関が会社の状態を把握するための重要な資料です。
では、具体的にどこを見るのでしょうか。
ポイントは、単純に「黒字か赤字か」「自己資本比率が何%か」という数字だけではありません。
その数字がどうなっているのか。なぜそうなっているのか。そして、経営者自身が説明できるか。
ここが重要です。
今回は、金融機関が決算書を見る際の主なポイントを、B/S(貸借対照表)とP/L(損益計算書)に分けて整理します。
金融機関が決算書から確認したいこと
大きく分けると、金融機関が確認したいのは次の2つです。
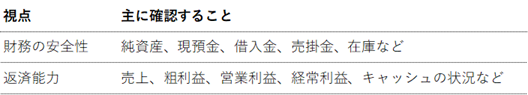
つまり、
「この会社は大丈夫なのか?」
そして、
「借りたお金を、今後きちんと返していけるのか?」
ということです。
1.B/S(貸借対照表)で見るポイント
B/Sは、決算日時点で会社がどのような財産・負債を抱えているのかを示すものです。
特に確認しておきたいのが、次の項目です。
① 純資産
まず確認したいのが純資産です。
純資産がプラスなのか、マイナスなのか。
マイナスであれば、いわゆる債務超過です。
ただし、純資産がプラスなら問題ない、という単純な話でもありません。
例えば、
売掛金は本当に回収できるのか
在庫は本当に売れるのか
資産の価値は実態と合っているのか
など、**帳簿上の数字だけでは分からない「実態」**も確認されます。
② 売掛金・棚卸資産
売掛金や在庫は、増えていること自体が問題なのではありません。
重要なのは、
「なぜ増えたのか?」
を説明できることです。
例えば、売上が大きく伸びれば売掛金が増えることは自然です。
一方、売上があまり変わっていないのに売掛金だけが大きく増えていれば、
「回収が遅れている取引先はないか?」
などを確認する必要があります。
在庫も同じです。
売上増加に伴って必要な在庫が増えたのか、それとも売れ残りが積み上がっているのか。
数字の増減と、その理由をセットで把握しておくことが重要です。
③ 貸付金・仮払金など
金融機関が注意して見る項目の一つが、役員貸付金などです。
会社が金融機関から借りたお金は、本来、事業のために使われることが期待されています。
そのため、会社から経営者などへの貸付金が多額に残っている場合、
「会社のお金が事業以外に流れていないか?」
という懸念につながることがあります。
もちろん、個々の事情によって意味は変わります。
だからこそ、残高があること以上に、「なぜこの数字になっているのか」を説明できる状態にしておくことが大切です。
④ 借入金と現預金
金融機関は、自行からの借入だけでなく、他の金融機関を含めた借入状況を確認します。
最低限、
借入先
借入残高
金利
毎月の返済額
最終返済期限
くらいは、すぐに説明できるようにしておきたいところです。
また、手元にどれだけ現預金があるのかも重要です。
「いくら借りているか」だけではなく、「いくら持っていて、今後どのように資金が動くのか」まで把握する。
これが資金繰りを考える基本になります。
2.P/L(損益計算書)で見るポイント
次にP/Lです。
P/Lから金融機関が確認したいのは、
「この会社は、本業を通じて利益を生み、その利益をもとに借入金を返済していけるのか?」
ということです。
① 売上高
まずは売上高。
ただし、単純に「今年はいくら売れたか」だけを見るわけではありません。
例えば売上が20%増えたのであれば、
なぜ増えたのか?
を説明できることが重要です。
新規顧客が増えた
既存顧客の取引が増えた
新商品が伸びた
大型案件があった
値上げを行った
など、売上の変化には理由があります。
② 粗利益率
売上が増えていても、粗利益率が大きく低下しているのであれば注意が必要です。
逆に粗利益率が改善しているなら、
商品構成が変わった
値上げをした
原価を改善した
高粗利の商品・サービスが伸びた
など、何らかの要因があるはずです。
金融機関から見ても、利益率の変化とその理由は重要な情報になります。
③ 営業利益・経常利益
売上高だけでなく、最終的にどれだけ利益が残っているかも重要です。
例えば、「売上は増えているのに営業利益が減っている」のであれば、
「なぜ利益が減ったのか?」
を確認する必要があります。
原材料費が上がったのか。
人件費が増えたのか。
販売管理費が増えたのか。
あるいは、価格転嫁が十分にできていないのか。
売上→粗利益→営業利益→経常利益
と順番に見ていくと、会社の収益構造が見えてきます。
④ 人件費・固定費
人件費も重要なポイントです。
人員を増やしたことで人件費が増えたのであれば、その背景を説明できます。
例えば、
「新規事業の立ち上げに伴い、3名採用しました。今期は先行投資ですが、来期から売上○万円を見込んでいます」
という説明ができれば、単なる「人件費増」ではなく、成長のための投資として捉えることができます。
3.実は「数字そのもの」より大切なこと
ここまで読むと、
「結局、銀行に評価される数字を作ればいいのか?」
と思われるかもしれません。
私は、そうは考えていません。
重要なのは、
自社の数字がなぜそうなっているのかを、経営者自身が理解していること。
です。
例えば、
「売掛金が増えていますね」
と聞かれたときに、
「大口案件の売上計上によるものです。来月には入金予定です」
と答えられる。
あるいは、
「利益率が下がっていますね」
と聞かれたときに、
「原材料価格の上昇が主因です。○月から価格改定を行い、改善する計画です」
と説明できる。
こうした状態であれば、決算書の数字が単なる「結果」ではなく、経営のストーリーとして伝わります。
4.「数字に強い社長」は、計算が得意な社長ではない
私は、数字に強い経営者とは、
難しい財務指標を暗記している人ではない
と考えています。
自社の数字を見て、
何が起きているのか
なぜそうなったのか
このままでいいのか
次に何をするのか
を考えられる経営者です。
決算書は、金融機関に提出するためだけのものではありません。
会社の現在地を確認し、次の経営判断をするための「カルテ」でもあります。
例えば、
売上は伸びているのに、利益が残らない。
利益は出ているのに、現預金が増えない。
借入金が増えているが、何のための借入なのか整理できていない。
こうした状態であれば、単に「融資を受ける」ことを考える前に、まず会社の構造を整理する必要があります。
まとめ|金融機関に説明できる会社は、経営も強くなる
金融機関が決算書を見るポイントをまとめると、
B/Sでは
純資産
売掛金
棚卸資産
貸付金など
借入金
現預金
P/Lでは
売上高
粗利益率
営業利益
経常利益
人件費・固定費
などが重要な確認ポイントになります。
ただし、大切なのは「良い数字を作ること」だけではありません。
数字の意味を理解し、その理由と今後の見通しを説明できること。
これが、金融機関との信頼関係をつくるうえでも、経営者自身が会社を正しく判断するうえでも重要です。
決算書を「銀行に見せる資料」ではなく、自社の経営を整えるためのカルテとして使ってみてください。
自社の経営状態を、一度整理してみませんか?
「決算書を見ても、どこから手をつければいいのか分からない」
「融資を受けたいが、自社の財務状況をどう説明すればいいのか分からない」
「売上はあるのに、なぜかお金が残らない」
そんな場合は、いきなり答えを出すのではなく、まず現在の状況を整理することから始めてみてはいかがでしょうか。
経営課題整理の壁打ちでは、現在の状況を一緒に整理し、優先順位や次に考えるべき論点を明確にします。
必要なときに、必要な分だけ。
経営を整える「かかりつけ医=経営ドクター」として、経営者の相談相手になります。